
Presentación del Paraguay Desk en Madrid: qué ha cambiado para hacer negocios en Paraguay
La presentación del Paraguay Desk en Madrid llegó en un momento poco habitual: el marco que regula la llegada de la empresa española a Paraguay se ha renovado entero en dieciocho meses. Un convenio fiscal con efectos desde 2025, un régimen de incentivos íntegramente nuevo desde septiembre de ese año y una relación comercial distinta con la Unión Europea. El 24 de septiembre lo explicaron en la Cámara Oficial de Comercio de Madrid quienes lo aplican a diario.
En este artículo
- Qué ha cambiado en el marco de la inversión española en Paraguay
- Cómo fue la jornada: estabilidad, energía y un marco fiscal nuevo
- La jornada del 24 de septiembre en el Palacio de Santoña: programa y ponentes
- El convenio de doble imposición España-Paraguay y el reparto de dividendos
- La Ley 7548/2025 sustituye a la Ley 60/90: qué ocurre con los proyectos anteriores
- Qué perfil de empresa española encaja hoy en Paraguay
- Seis cuestiones que conviene tener resueltas antes de entrar en Paraguay
Qué ha cambiado en el marco de la inversión española en Paraguay
Quien estudió Paraguay hace tres años y lo descartó lo hizo con razones que hoy ya no se sostienen. No porque el país haya cambiado de rumbo, sino porque han cambiado las reglas que gobiernan la operación: las fiscales, las de acceso a los incentivos y las comerciales. Las tres a la vez, y en un plazo muy corto.
El primer cambio es fiscal y es el que más pesa. El Convenio entre España y Paraguay para evitar la doble imposición se firmó en Santo Domingo el 25 de marzo de 2023, se publicó en el Boletín Oficial del Estado el 29 de julio de 2024, entró en vigor el 14 de octubre de ese año y despliega efectos fiscales desde el 1 de enero de 2025. Hasta entonces, una inversión rentable sobre el papel podía perder buena parte de su atractivo en el momento de repatriar beneficios. Ese obstáculo tiene ya un marco previsible, con sus condiciones, que veremos más adelante.
El segundo cambio es regulatorio y, curiosamente, es el menos conocido en España. El 8 de septiembre de 2025 se publicaron en la Gaceta Oficial paraguaya tres leyes que rehacen de arriba abajo el sistema de incentivos: la de ensamblaje, la del régimen de maquila y la que sustituye por completo a la histórica Ley 60/90. Buena parte de la documentación que circula todavía hoy en el mercado español describe un régimen derogado.
El tercer cambio es comercial. El Acuerdo Interino de Comercio entre la Unión Europea y Mercosur se aplica provisionalmente desde el 1 de mayo de 2026 y alcanza a Argentina, Brasil, Paraguay y Uruguay. Inicia un proceso de reducción y eliminación de aranceles que redefine la posición de Paraguay para quien quiera producir allí y exportar al espacio europeo.
Ninguno de los tres funciona de forma automática. Cada uno exige estructurar bien la operación desde el principio, y esa fue justamente la conversación que se abrió el 24 de septiembre en Madrid.
Cronología del cambio
| Fecha | Hito |
|---|---|
| 25 de marzo de 2023 | Firma en Santo Domingo del Convenio entre España y Paraguay para evitar la doble imposición |
| 29 de julio de 2024 | Publicación del Convenio en el Boletín Oficial del Estado, núm. 182 |
| 14 de octubre de 2024 | Entrada en vigor del Convenio |
| 1 de enero de 2025 | El Convenio despliega efectos fiscales |
| 8 de septiembre de 2025 | Publicación en la Gaceta Oficial nº 205 de las Leyes 7546, 7547 y 7548 de 2025 |
| 9 de septiembre de 2025 | Entrada en vigor del nuevo régimen de incentivos y del nuevo régimen de maquila |
| 1 de mayo de 2026 | Aplicación provisional del Acuerdo Interino de Comercio entre la Unión Europea y Mercosur |
Conviene retener una distinción que se confunde a menudo: la fecha del Boletín Oficial del Estado es la de publicación, no la de entrada en vigor, y ninguna de las dos coincide con el momento en que el Convenio empieza a surtir efectos fiscales. Son tres fechas distintas y determinan a qué ejercicios se aplica.
Cómo fue la jornada: estabilidad, energía y un marco fiscal nuevo
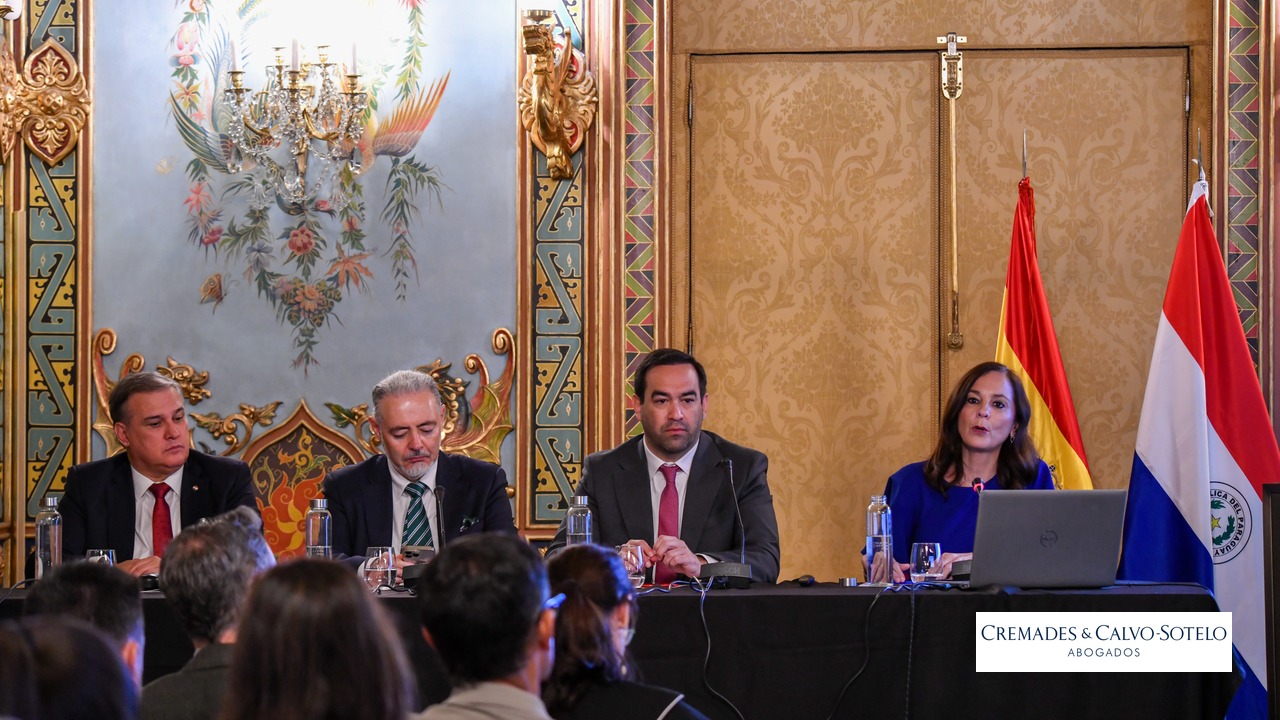
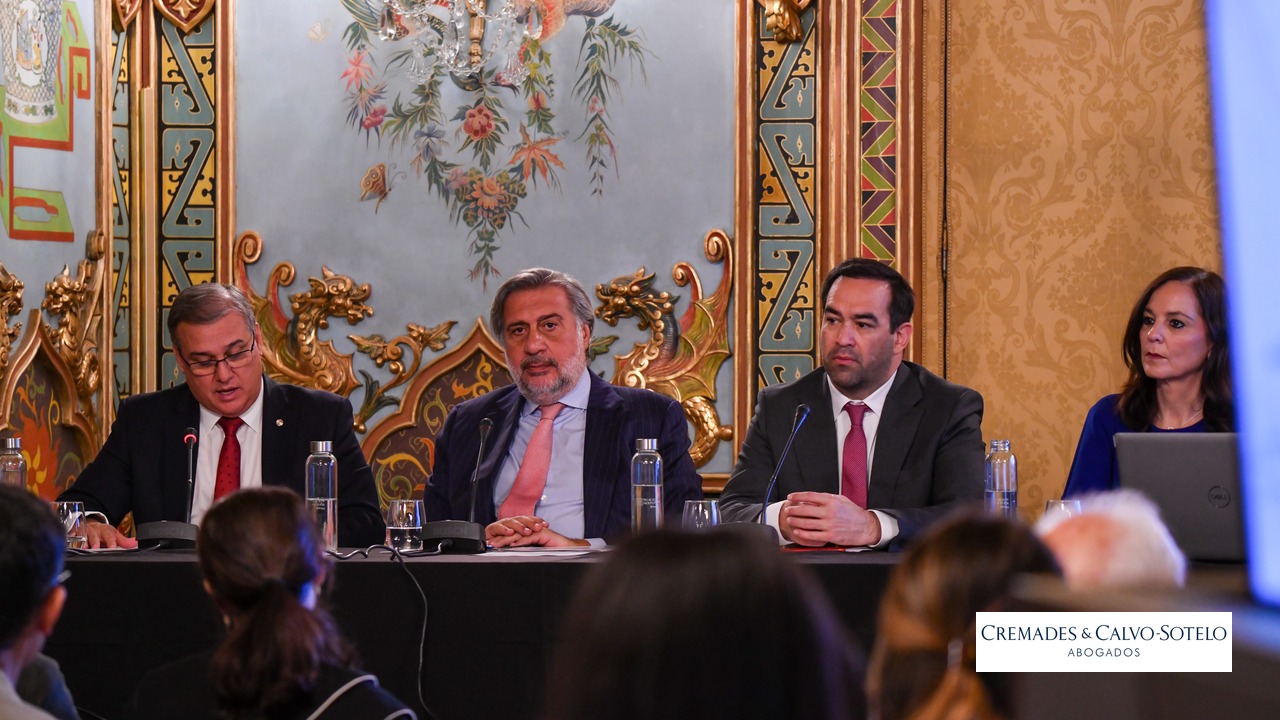
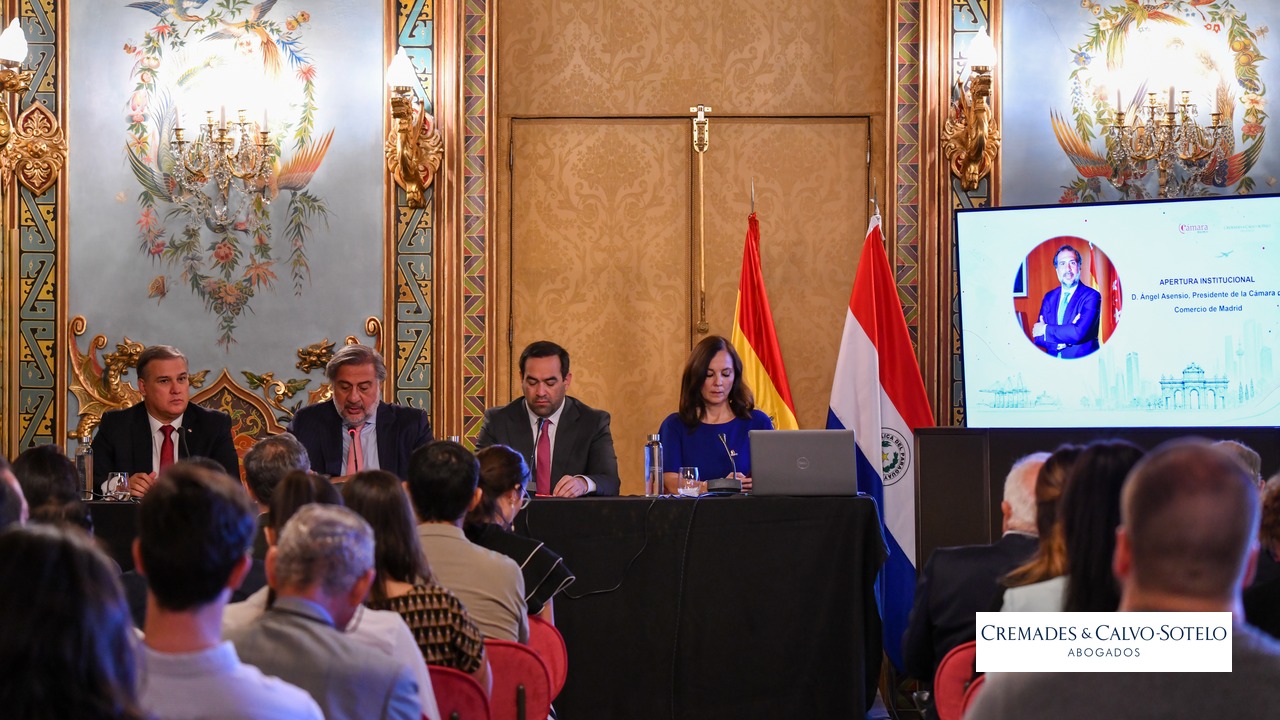
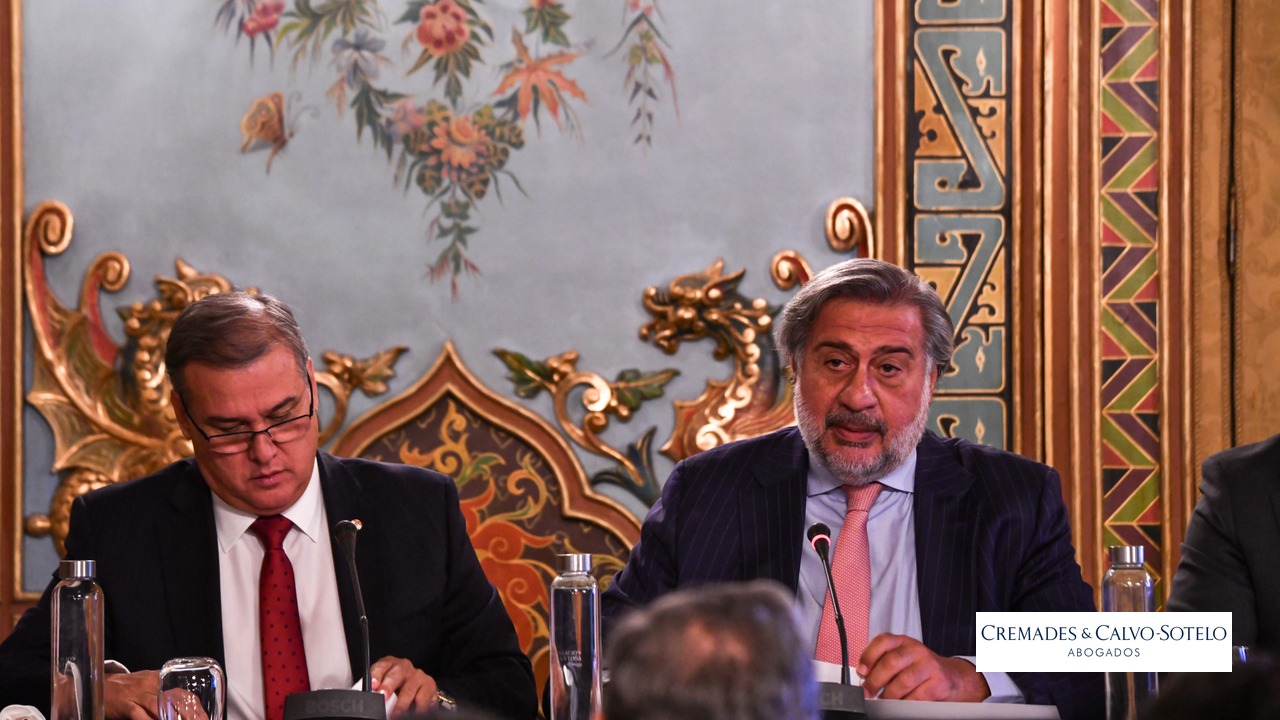
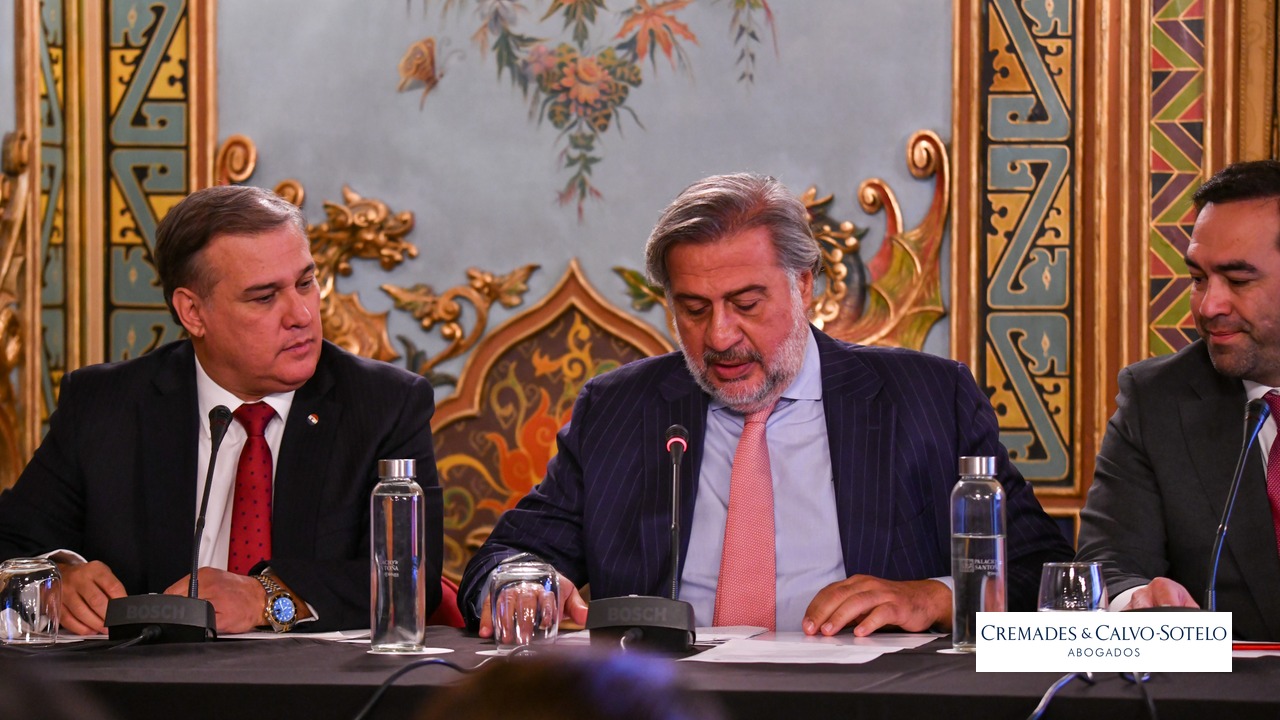
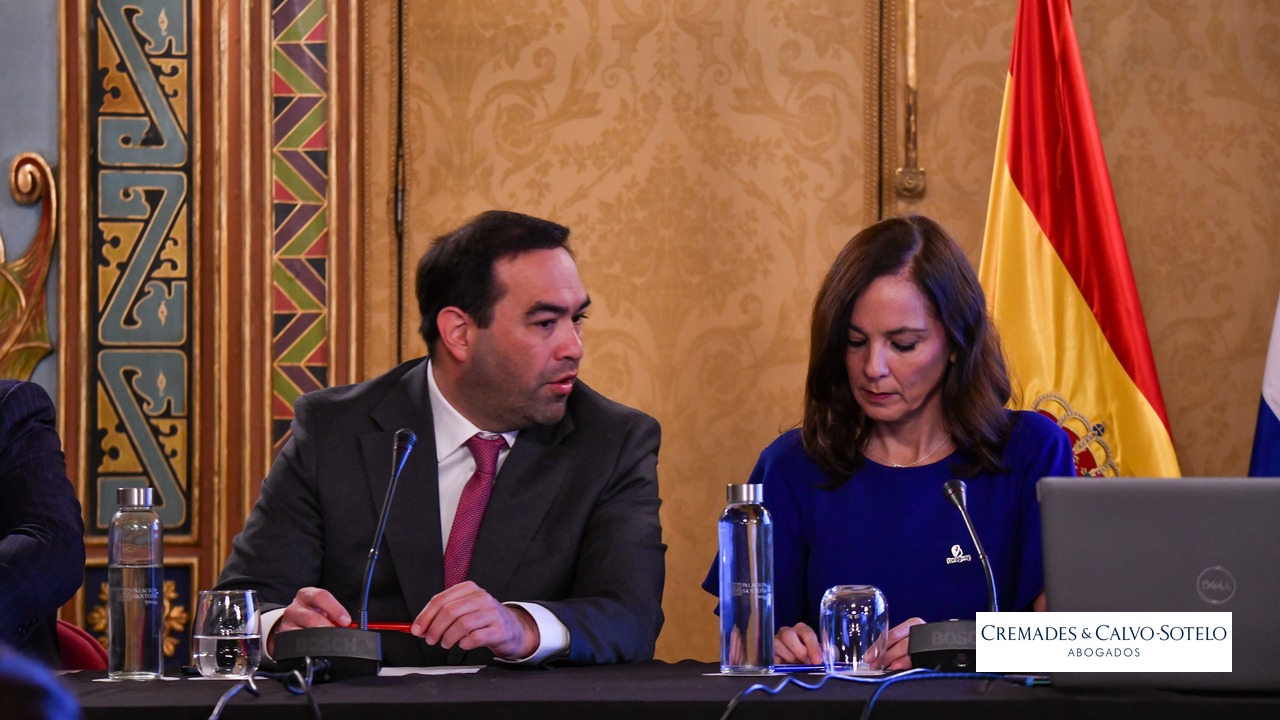
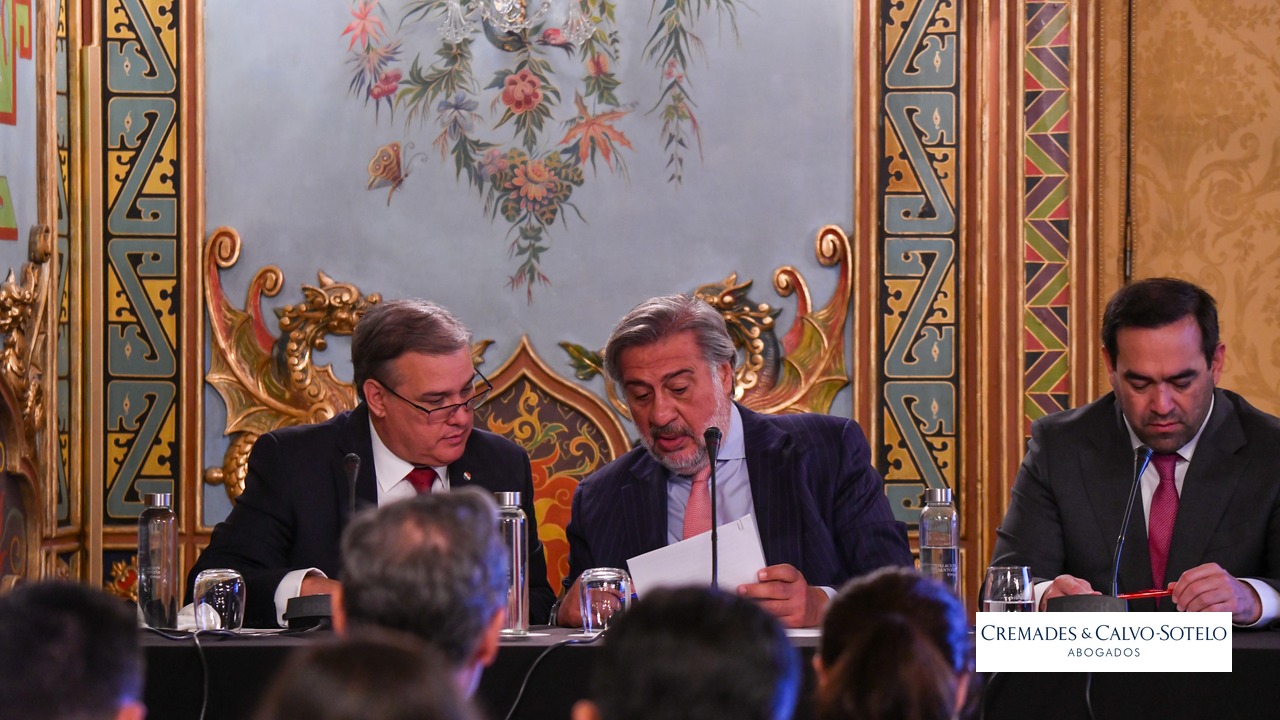
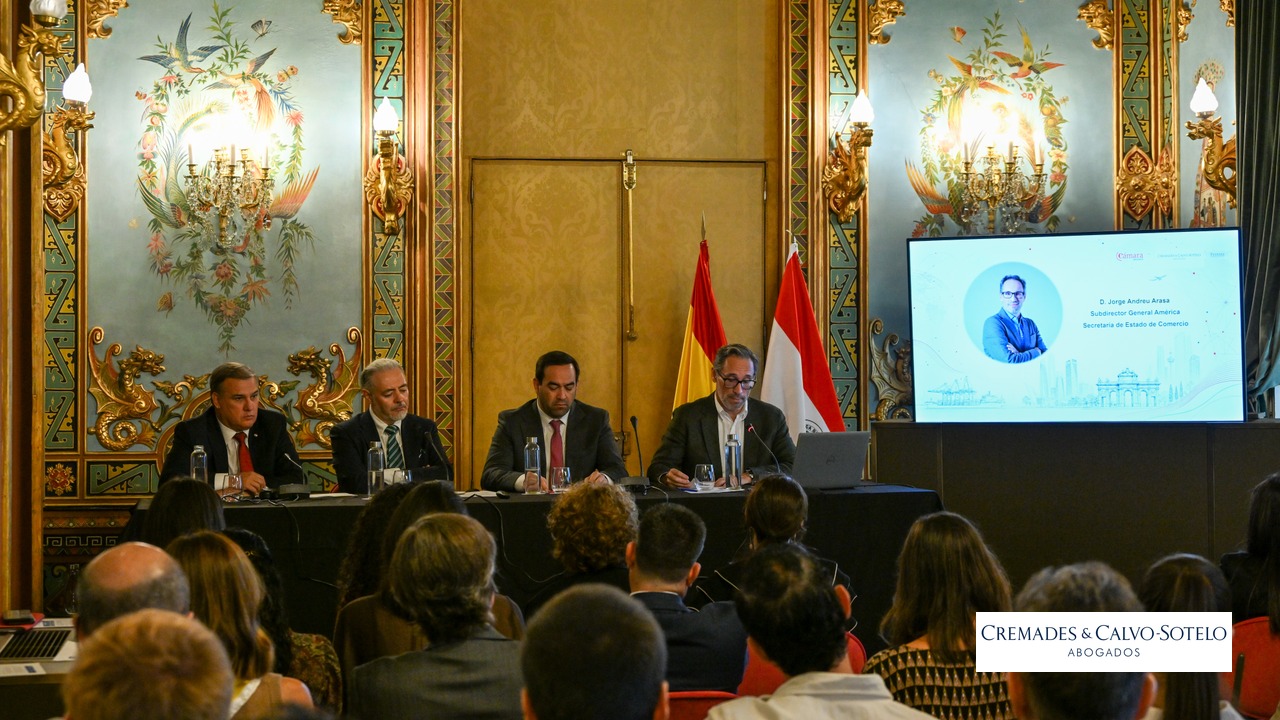
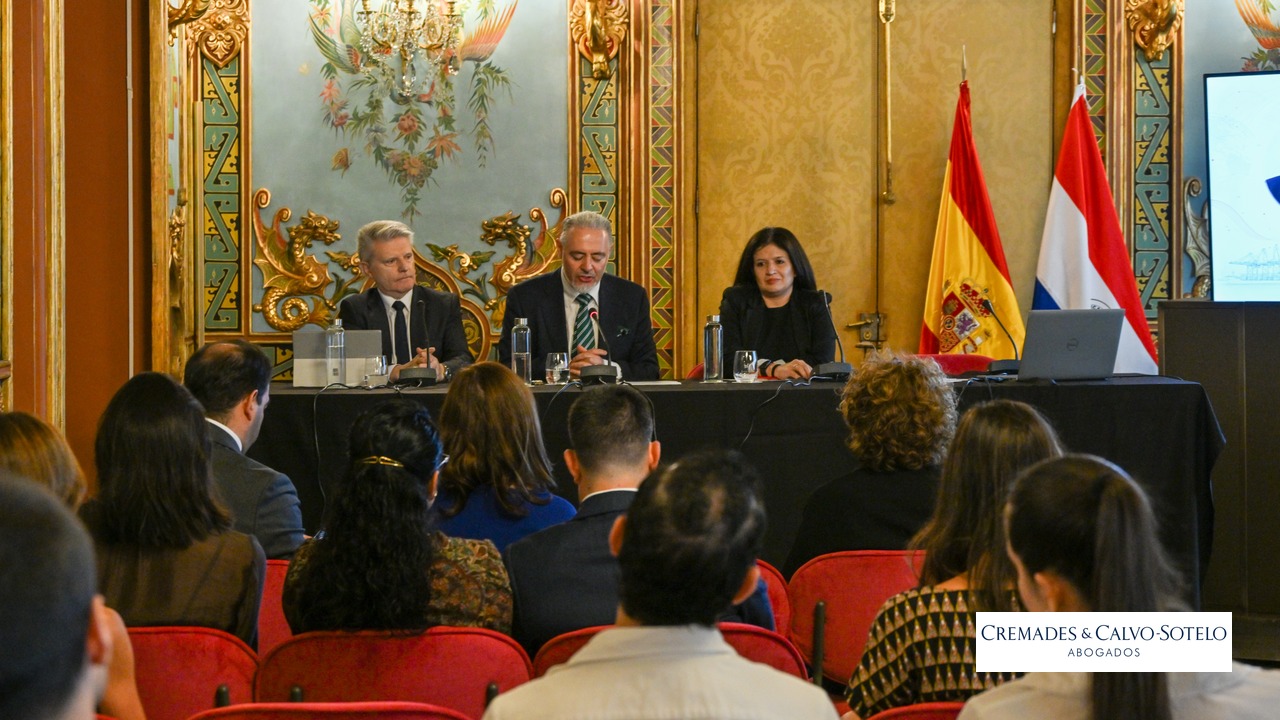
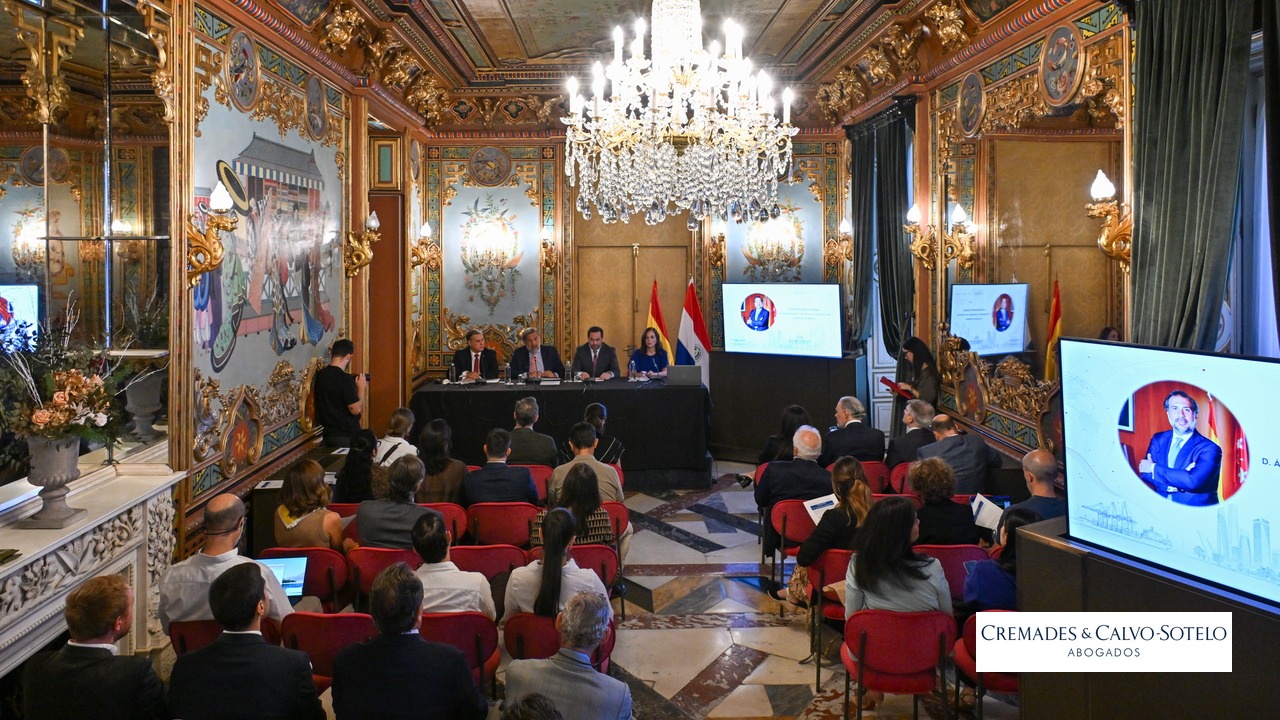
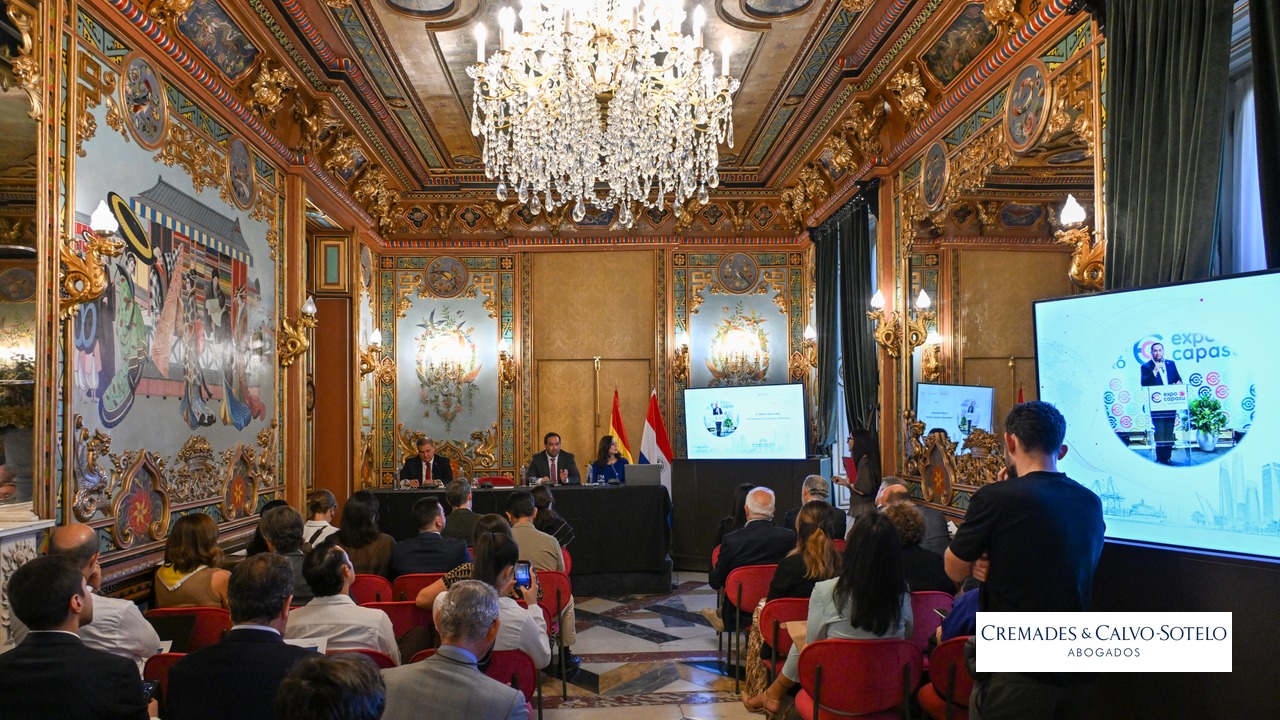
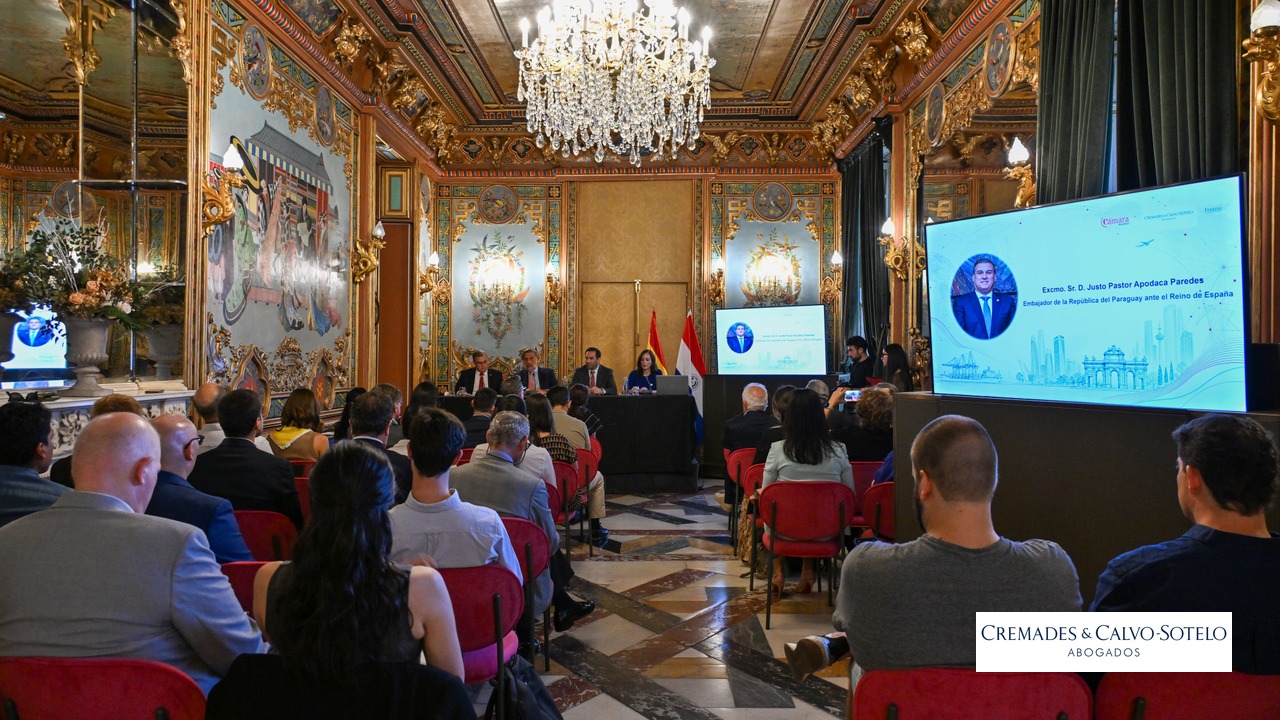
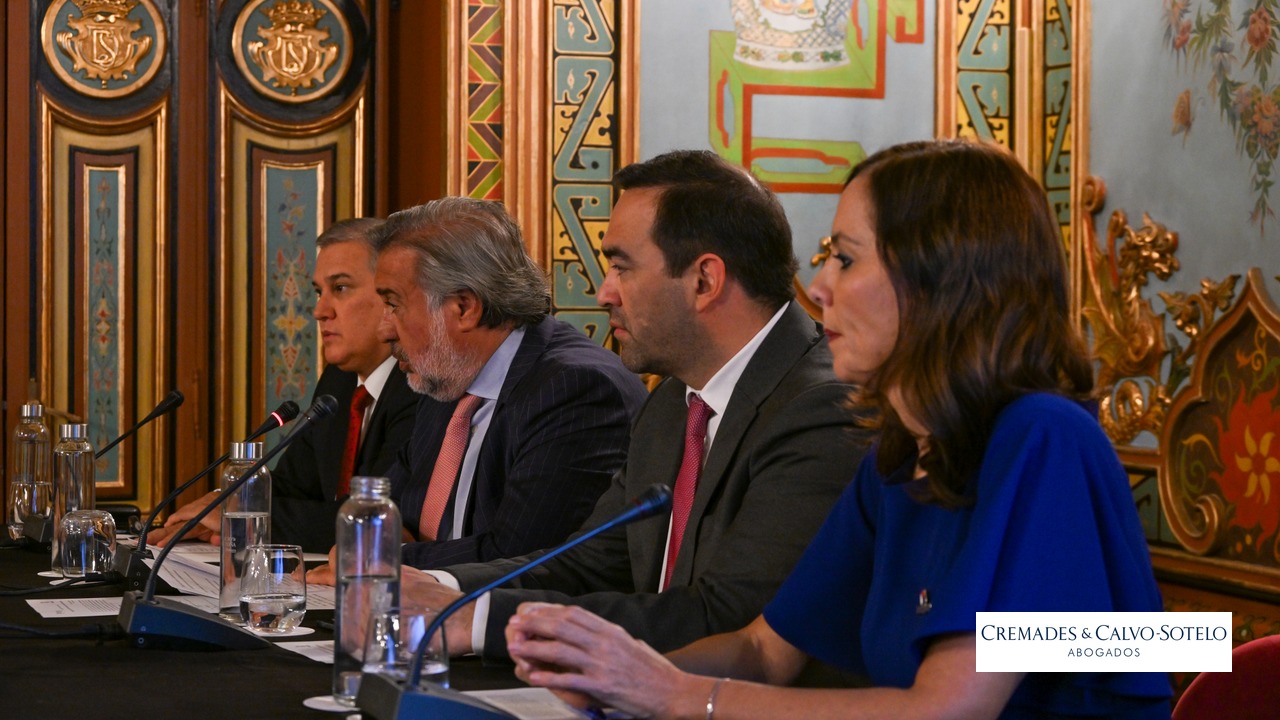
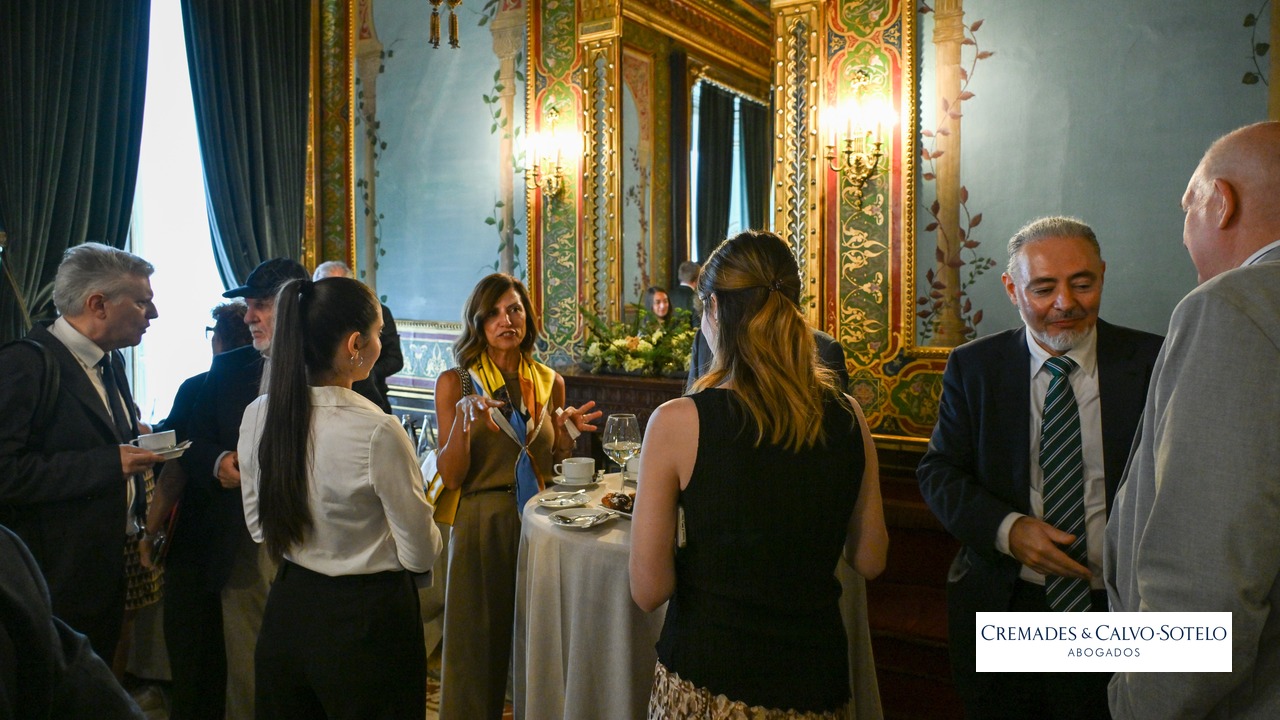
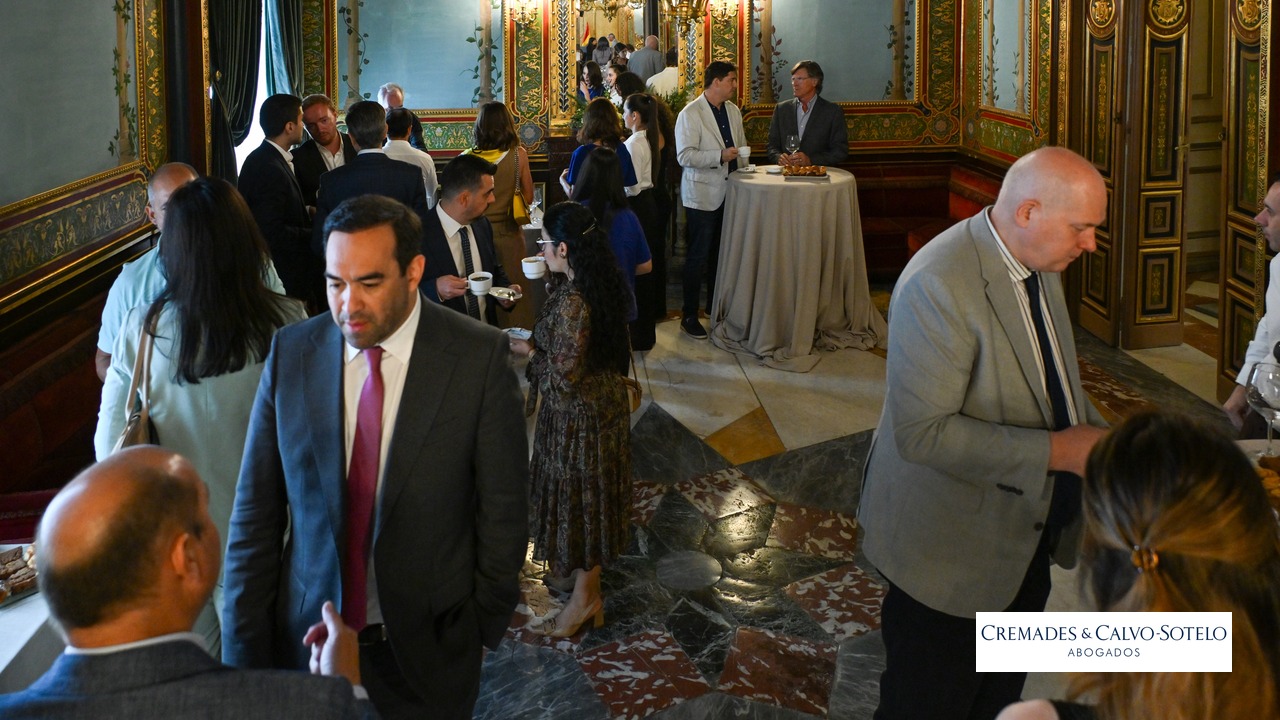
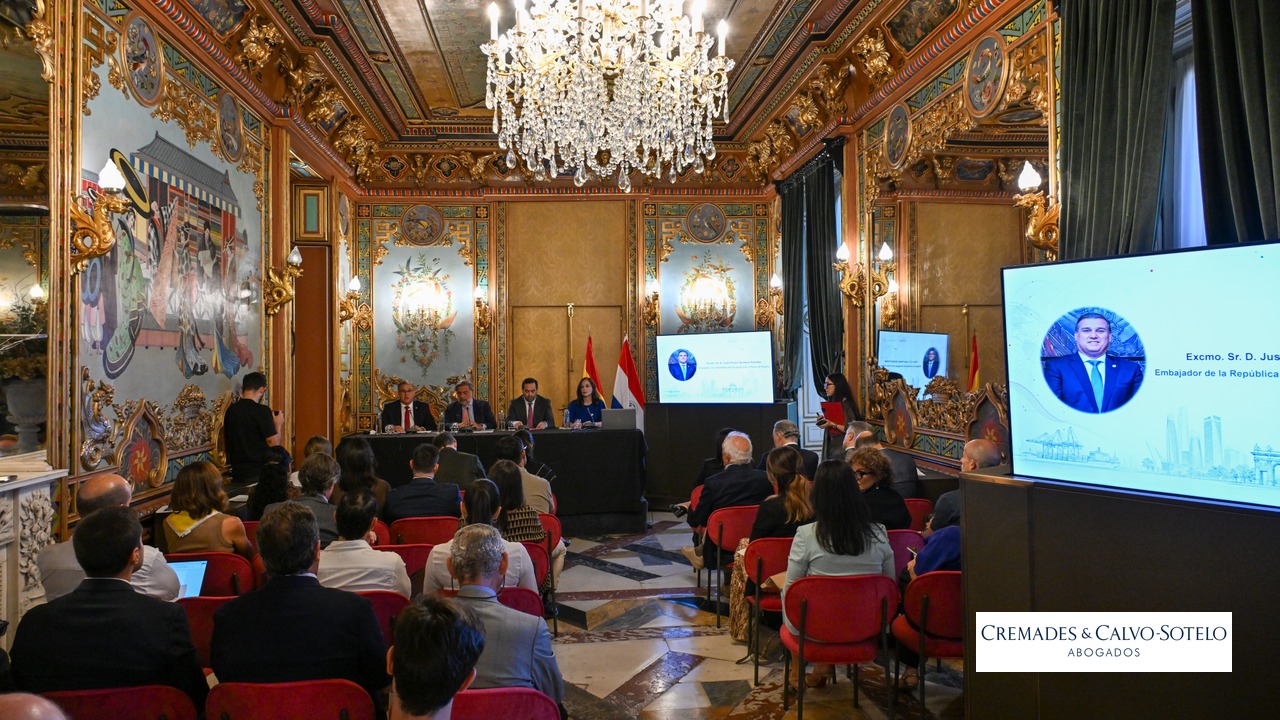
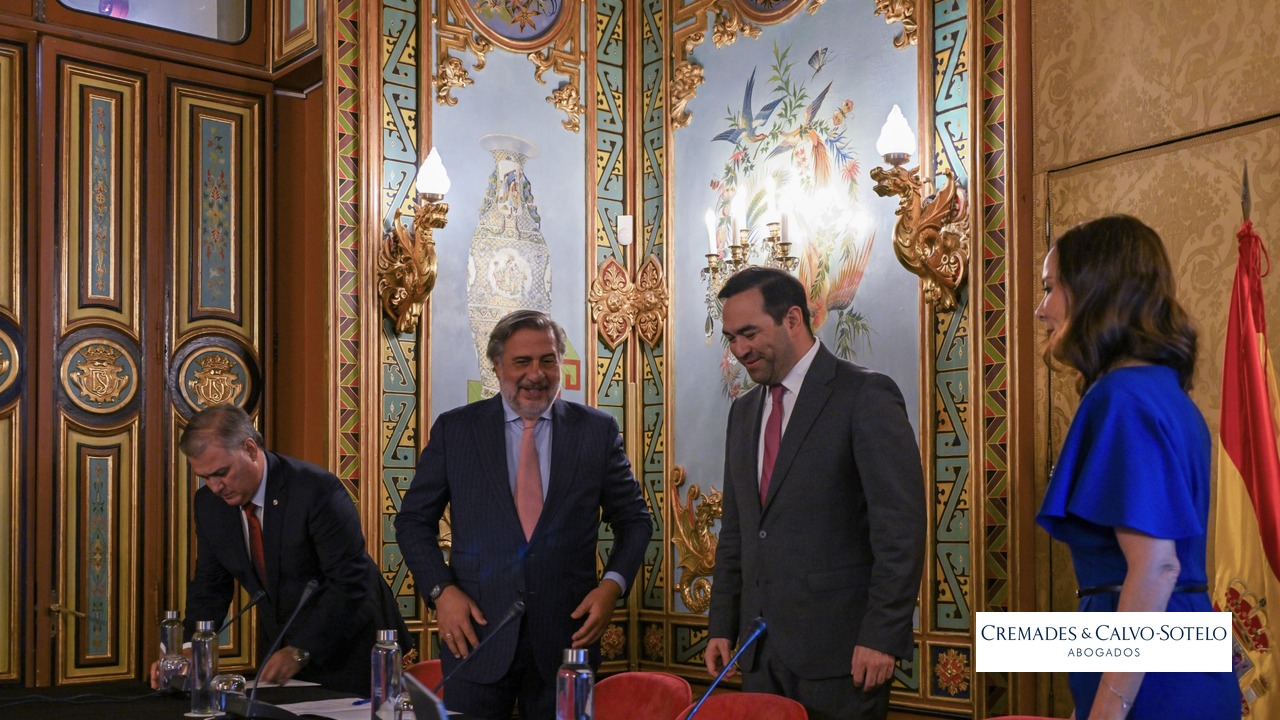
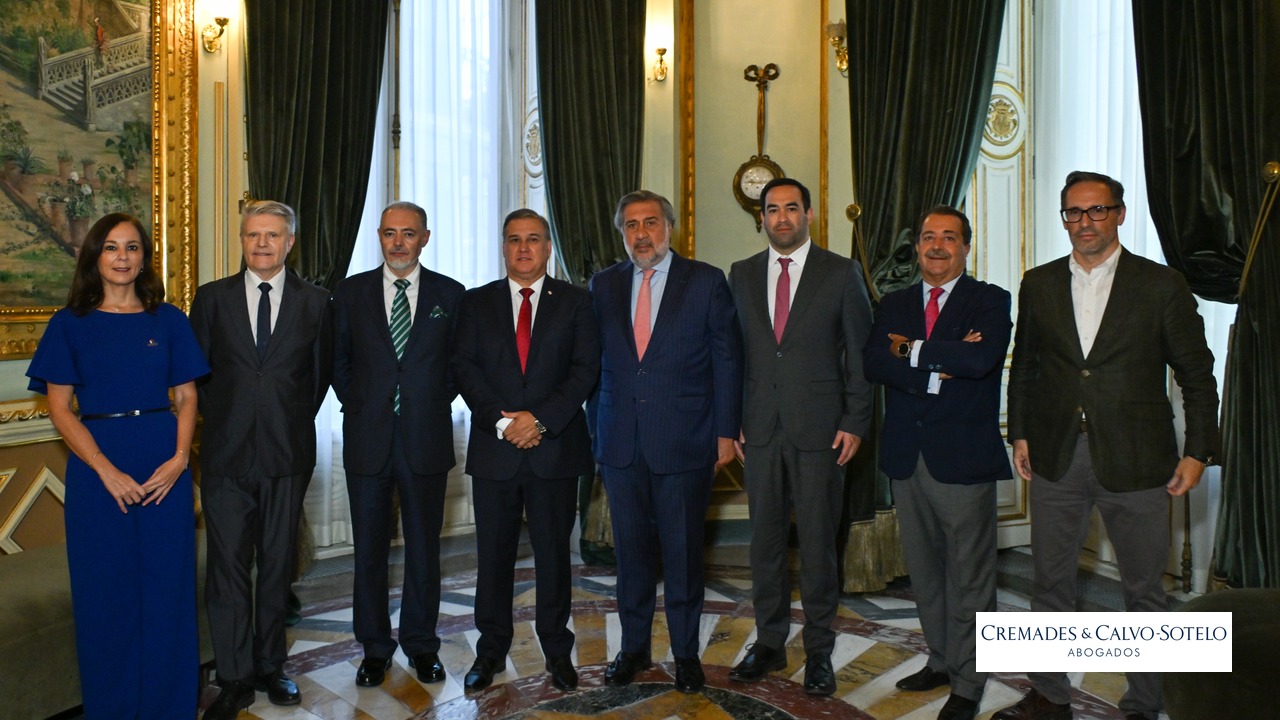
El Palacio de Santoña se llenó la mañana del 24 de septiembre. Acudieron empresas de sectores muy distintos, desde el textil y la industria alimentaria hasta las infraestructuras y el ciclo del agua, los servicios financieros y el metal, junto a representantes institucionales españoles y paraguayos. El perfil de los asistentes coincidió con los ámbitos que el nuevo marco paraguayo favorece de forma más directa.
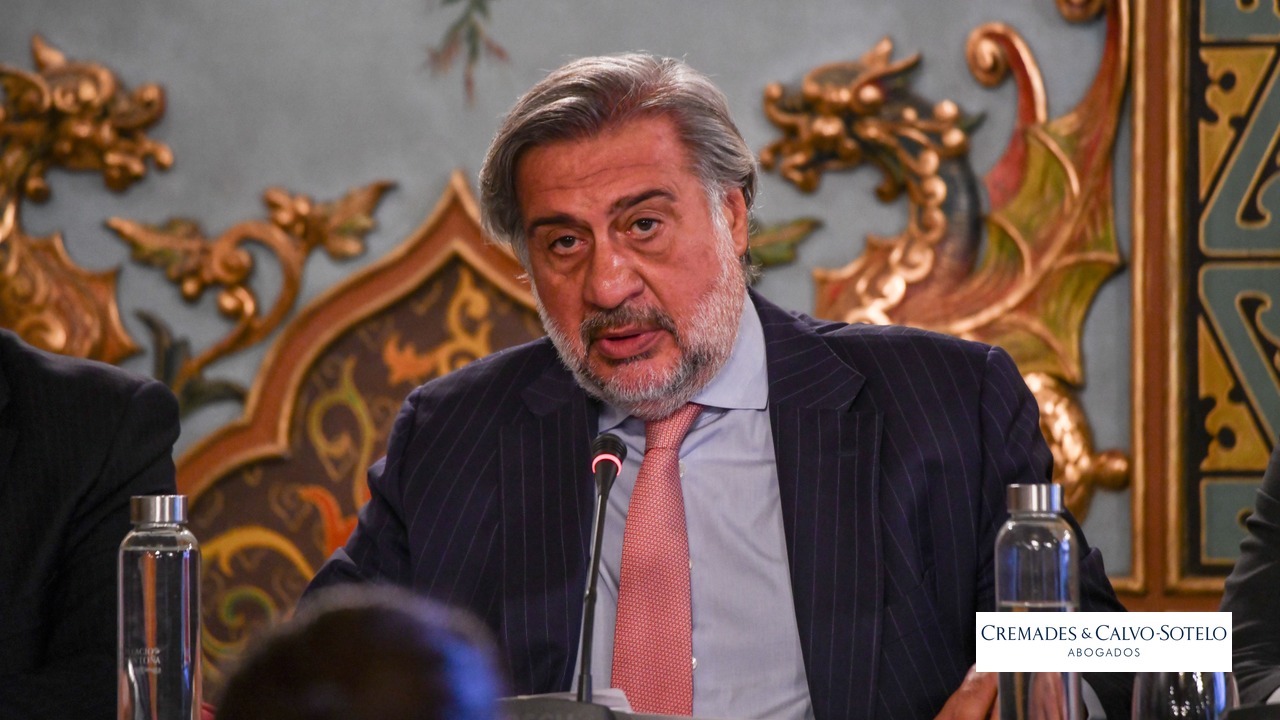
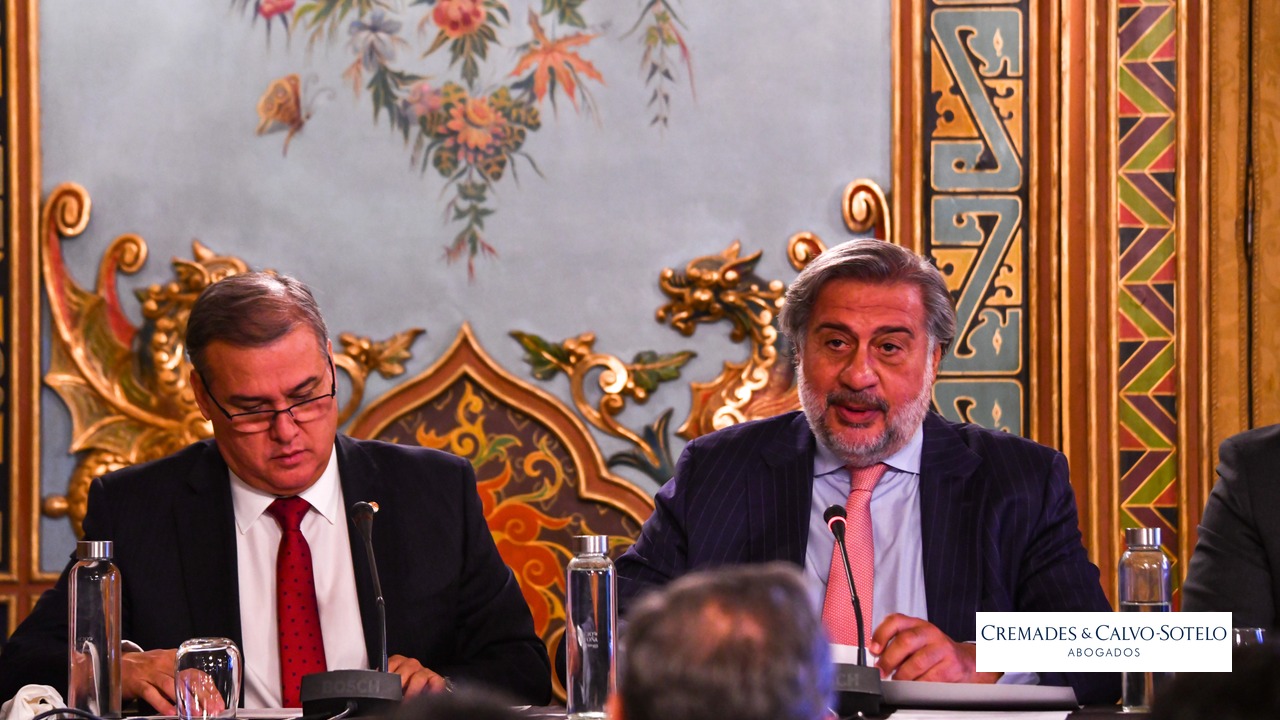
La apertura corrió a cargo de Ángel Asensio Laguna, Presidente de la Cámara Oficial de Comercio, Industria y Servicios de Madrid, que situó la estabilidad macroeconómica de Paraguay como el factor determinante para cualquier empresa que estudie una inversión exterior, junto a su posición geográfica, su capacidad energética y el potencial de la agroindustria, la manufactura, los servicios, las infraestructuras y las renovables.
«Internacionalizarse no consiste solamente en vender fuera de España».
Ángel Asensio, Presidente de la Cámara de Comercio de MadridAsensio defendió ante los empresarios reunidos en Madrid que Paraguay puede contemplarse no solo como mercado de destino, sino como plataforma desde la que operar en el resto de la región.
El mensaje del Gobierno paraguayo
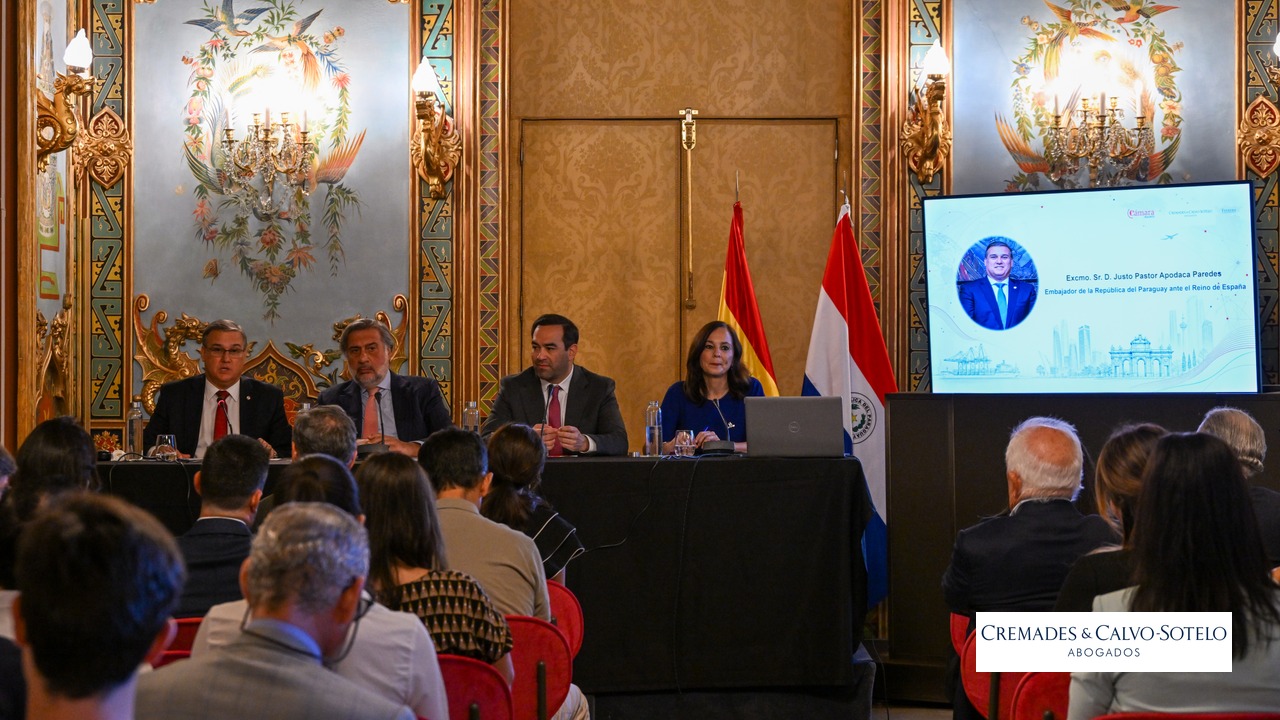
El Embajador de Paraguay en el Reino de España, Justo Pastor Apodaca Paredes, recordó los vínculos históricos y económicos entre ambos países y situó a España entre los principales orígenes de la inversión extranjera presente en Paraguay.
Apodaca subrayó la estabilidad macroeconómica del país, su sistema tributario competitivo, la disponibilidad de energía limpia y renovable y una fuerza laboral joven, y trasladó a las compañías presentes una invitación directa a mirar hacia Paraguay.
«Estamos preparados para recibir a empresarios españoles».
Justo Pastor Apodaca, Embajador de Paraguay en EspañaAlberto Sborovsky, Viceministro de Comercio y Servicios del Ministerio de Industria y Comercio, desarrolló a continuación las oportunidades de negocio e inversión que ofrece el país, y la conexión institucional y económica entre ambos Estados fue abordada por la Secretaría de Estado de Comercio de España.
De la presentación del país a la operación concreta
La segunda parte de la mañana bajó al terreno práctico. Alberto García Ramos, Socio Director de la oficina de A Coruña de Cremades & Calvo-Sotelo y responsable del Paraguay Desk en España, explicó cómo se articula el acompañamiento a la empresa que decide entrar en el país y insistió en una idea que recorrió toda la jornada.
«El convenio y el nuevo régimen de incentivos no operan de forma automática. La eficiencia de la operación depende de cómo se estructure desde el primer día».
Alberto García Ramos, Socio Director de Cremades & Calvo-Sotelo en A CoruñaNéstor Loizaga y Erika Bañuelos, socios de FERRERE en Asunción, detallaron el alcance de la Ley 7548/2025 y las condiciones de acceso a sus beneficios, y César García Novoa, Catedrático de Derecho Financiero y Tributario y Of Counsel del despacho, analizó los aspectos tributarios que afectan al inversor español.
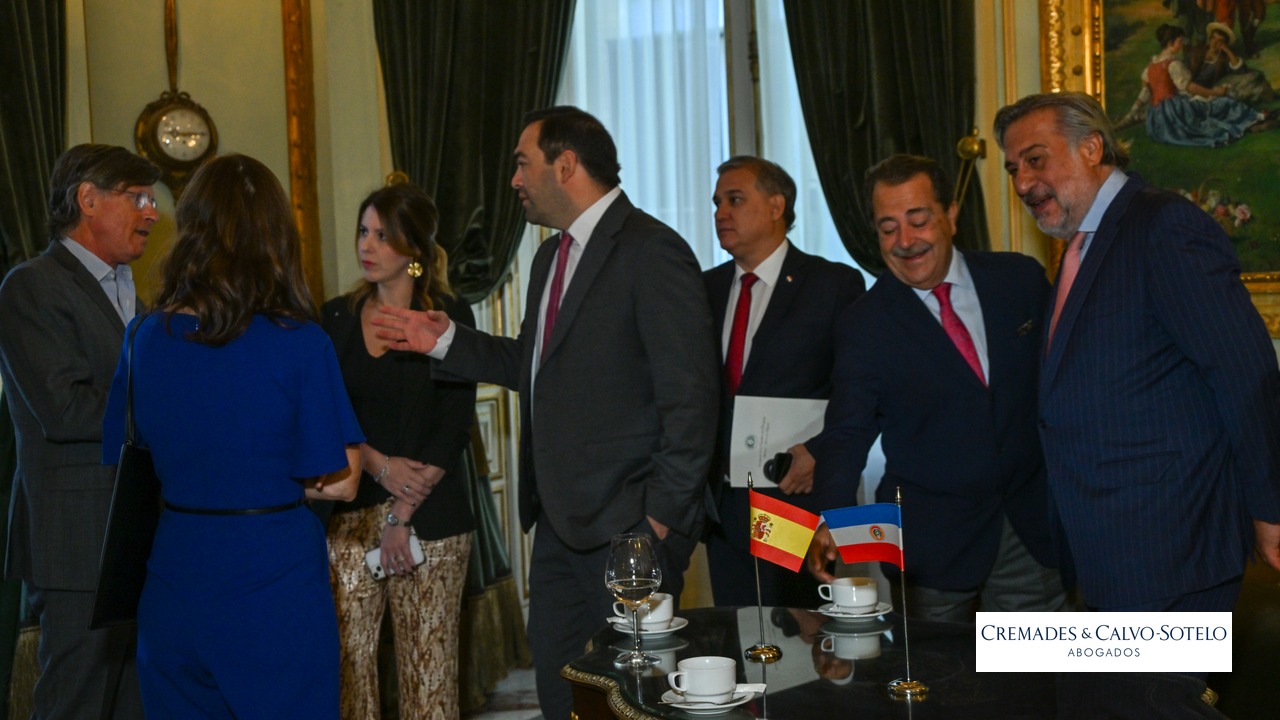
La media hora de ruegos y preguntas y el café posterior confirmaron lo que se esperaba: las dudas concretas llegaron de empresas que ya tienen una operación sobre la mesa, no de quien se acerca por curiosidad.
La jornada del 24 de septiembre en el Palacio de Santoña: programa y ponentes
En una sola mañana intervinieron el Gobierno paraguayo, que expuso dónde están las oportunidades; la administración española, que explicó el marco de la relación bilateral; el despacho que trabaja sobre el terreno en Asunción, que detalló el régimen de incentivos; y el catedrático que analizó cómo tributa en España lo que se haga allí. Conseguir esas cuatro conversaciones por separado lleva meses.
Jornada de mercados internacionales
Paraguay Desk: oportunidades de negocio y expansión empresarial
24 de septiembre de 2026 · Palacio de Santoña, Madrid
Programa
-
9.00Registro de asistentes
-
9.30Apertura institucionalD. Ángel Asensio Laguna, Presidente de la Cámara de Comercio de Madrid. D. Justo Pastor Apodaca Paredes, Embajador de Paraguay en el Reino de España.
-
9.45Oportunidades de negocio e inversión en ParaguayD. Alberto Sborovsky, Viceministro de Comercio y Servicios de Paraguay.
-
10.15Conexión España-Paraguay: fortaleciendo la alianza institucional y económicaD. Jorge Andreu Arasa, Subdirector General de América de la Secretaría de Estado de Comercio, Ministerio de Economía, Comercio y Empresa.
-
10.30Paraguay Desk: puerta de entrada jurídica y estratégicaAlberto García Ramos, Socio de Cremades & Calvo-Sotelo y responsable del Paraguay Desk en España.
-
11.00Incentivos a la inversión en ParaguayNéstor Loizaga y Erika Bañuelos, socios de FERRERE.
-
11.30Aspectos tributarios para inversores españolesCésar García Novoa, Catedrático de Derecho Financiero y Tributario y Of Counsel de Cremades & Calvo-Sotelo.
-
12.00Ruegos y preguntas
-
12.30Café networking
En colaboración con
La jornada se celebró dentro del programa de jornadas de mercados internacionales de la Cámara de Comercio de Madrid, con la colaboración de la Comunidad de Madrid y de Kuehne+Nagel.
El convenio de doble imposición España-Paraguay y el reparto de dividendos
De todo lo que ha cambiado, esto es lo que un director financiero entiende en treinta segundos. Una filial puede ser muy rentable en Asunción y dejar de serlo cuando el beneficio cruza el Atlántico. Ahí es donde actúa el Convenio.
Su efecto más visible se produce en el momento del retorno: cuando la filial paraguaya reparte beneficio a su matriz española.
Los límites a la retención en origen sobre los dividendos
El artículo 10 del Convenio fija techos a lo que Paraguay puede retener sobre los dividendos que se pagan a una sociedad residente en España. Son estos:
| Tipo | Supuesto |
|---|---|
| 5 % | El beneficiario efectivo es una sociedad que posee directamente al menos el 50 % del capital de la sociedad que paga los dividendos, durante un periodo de 365 días que comprenda el día de pago |
| 0 % | El beneficiario efectivo es un fondo de pensiones residente del otro Estado contratante |
| 10 % | En los demás casos |
La diferencia entre el 5 % y el 10 % no es una cuestión de detalle. Sobre un reparto relevante, el porcentaje de participación y el plazo de tenencia son la diferencia entre una estructura eficiente y otra que deja dinero por el camino. Y ambas variables se deciden al diseñar la entrada, no después.
El Convenio no premia al que invierte. Premia al que estructura bien la inversión desde el primer día.
Lo que el Convenio no hace
Conviene decirlo con claridad, porque circula una lectura excesivamente optimista. El Convenio no opera de forma automática. Reduce la fricción fiscal dentro de sus límites y requisitos, pero no la elimina en todos los casos.
La eficiencia final de la operación depende de la estructura societaria elegida, del porcentaje de participación, del plazo de tenencia y de la condición de beneficiario efectivo. Y, en destino, la tributación del dividendo debe analizarse conforme al artículo 21 de la Ley del Impuesto sobre Sociedades y a sus propios requisitos.
Dicho de otro modo: el Convenio abre una puerta que antes estaba cerrada, pero no camina por usted. Quien lo aproveche será quien haya diseñado el vehículo de inversión pensando en él, y no quien lo descubra cuando ya tiene la filial constituida.
El texto íntegro, con su Protocolo, está publicado en el Boletín Oficial del Estado de 29 de julio de 2024. En la jornada del día 24, esta parte la desarrolló César García Novoa, Catedrático de Derecho Financiero y Tributario.
La Ley 7548/2025 sustituye a la Ley 60/90: qué ocurre con los proyectos anteriores
Durante treinta y cinco años, quien hablaba de incentivos a la inversión en Paraguay hablaba de la Ley 60/90. Era la referencia, la que aparecía en todos los folletos y en todas las presentaciones. Ya no está vigente.
El 8 de septiembre de 2025 se promulgaron y publicaron en la Gaceta Oficial nº 205 tres leyes que entraron a regir al día siguiente:
- Ley 7546/2025, que establece la política nacional para la producción y el ensamblaje de equipos eléctricos, electrónicos, electromecánicos y digitales.
- Ley 7547/2025, del Régimen de Maquila, que moderniza un sistema vigente desde 1997 y que derogará la Ley 1064/1997 a los doce meses de su entrada en vigor.
- Ley 7548/2025, que establece el nuevo régimen de incentivos fiscales para la inversión nacional y extranjera, y que deroga en su totalidad el Decreto Ley 27/90 y la Ley 60/90.
La consecuencia práctica es doble, y conviene separarla bien porque es la primera pregunta que hace quien ya tiene operación en el país.
Qué pasa si su proyecto ya estaba aprobado
Los proyectos aprobados antes de la entrada en vigor de la nueva ley continúan sujetos a las disposiciones vigentes en el momento en que se emitieron las resoluciones biministeriales que otorgaron los beneficios. Es decir, lo concedido se respeta. No hay que rehacer nada por el mero hecho del cambio normativo.
Qué pasa si su proyecto es nuevo
Todo proyecto que se presente ahora se tramita bajo la Ley 7548/2025. Y aquí conviene revisar los números, porque los umbrales no son los de antes: varios de los beneficios más relevantes están ligados a inversiones iguales o superiores a trece millones de dólares, y existe un tratamiento específico para proyectos de turismo y entretenimiento de gran envergadura por encima de veinte millones.
Ningún incentivo se obtiene por el hecho de invertir. Las empresas deben presentar un proyecto de inversión que evalúa el Consejo de Inversiones y que se aprueba mediante resolución biministerial del Ministerio de Industria y Comercio y del Ministerio de Economía y Finanzas. El proyecto debe incluir, entre otros elementos, declaración de impacto ambiental, estructura de financiación, estudios técnico-económicos y cronograma de ejecución.
Dicho de otro modo: el incentivo se gana antes de invertir, en la calidad del expediente que se presenta. Quien llega con el proyecto mal armado no accede al régimen, por muy sólida que sea su empresa en España.
Hay un tercer efecto, menos evidente. Buena parte del material informativo que circula hoy en España describe un régimen derogado. Si está manejando documentación sobre la Ley 60/90 fechada antes de septiembre de 2025, conviene contrastarla antes de tomar decisiones sobre ella.
En la jornada del día 24, esta materia la expusieron Néstor Loizaga y Erika Bañuelos, socios de FERRERE en Asunción, que es el despacho que tramita estos expedientes sobre el terreno.
Qué perfil de empresa española encaja hoy en Paraguay
Un país puede ser atractivo en abstracto y no serlo para su empresa. La pregunta útil no es si Paraguay ofrece ventajas, sino si las ofrece para lo que usted hace. Estos son los perfiles a los que el marco actual favorece de manera más directa, con el motivo concreto en cada caso.
La que fabrica para exportar
Es el encaje más inmediato. El régimen de maquila permite importar componentes, transformarlos o ensamblarlos en el país y reexportar el producto terminado. Autopartes, confección, plásticos y ensamblaje electrónico son los perfiles habituales.
La que tiene un coste energético determinante
La matriz eléctrica paraguaya es mayoritariamente renovable, apoyada en Itaipú y Yacyretá. Para una industria electrointensiva, esa es la variable que cambia el modelo de negocio, más que la fiscal.
La que opera centros de datos
Misma lógica llevada al extremo. Energía limpia, abundante y competitiva es exactamente lo que busca esta industria, y es el argumento con el que el país se presenta ante los grandes operadores.
La que transforma materia prima agrícola
Paraguay es un gigante en soja y carne. La oportunidad no está en la materia prima, sino en industrializarla: plantas de procesado, tecnología alimentaria y logística refrigerada.
La ingeniería y la constructora
Hay obra pública en marcha y empresas españolas con experiencia previa en el país. Es un ámbito donde la relación institucional y el conocimiento del procedimiento pesan tanto como la capacidad técnica.
La promotora de proyectos turísticos
El nuevo régimen contempla un tratamiento específico para proyectos de gran envergadura en turismo y entretenimiento, por encima de los veinte millones de dólares. Es una novedad de 2025 aún poco conocida en España.
La que presta servicios a distancia
Costes competitivos, población joven y ausencia de barrera idiomática. El régimen de maquila alcanza también a la prestación de servicios aprovechados en el exterior, no solo a la fabricación de bienes.
La que distribuye en la región
La posición de Paraguay dentro de Mercosur y la hidrovía como eje de salida lo convierten en base de distribución regional, más allá de su propio mercado interno.
Hay un rasgo común a los ocho: en todos ellos la ventaja se materializa solo si la operación se estructura para obtenerla. La maquila exige un programa aprobado, el régimen de incentivos exige un proyecto calificado, y la eficiencia del retorno depende del vehículo de inversión elegido en origen.
Si su empresa encaja en alguno de estos perfiles, el análisis previo es lo que marca la diferencia entre aprovechar el marco vigente y quedarse a las puertas.
Seis cuestiones que conviene tener resueltas antes de entrar en Paraguay
Estas son las seis decisiones que, por experiencia, condicionan todo lo demás. Quien las tiene pensadas de antemano aprovecha el marco vigente; quien las deja para después suele descubrir que el margen ya estaba decidido.
-
Con qué porcentaje de participación va a entrar
No es una decisión societaria, es una decisión fiscal. El tratamiento del retorno cambia según se supere o no el umbral del 50 % y según cuánto tiempo se mantenga esa participación. Decidirlo después de constituir la filial deja el margen fuera de alcance.
-
Desde dónde va a sostener la inversión
La matriz que figure como titular determina qué convenio resulta aplicable y con qué requisitos. Si el grupo tiene varias sociedades en distintas jurisdicciones, la elección no es indiferente y conviene hacerla antes de mover un euro.
-
Si su proyecto va a pedir calificación o no
Acogerse a un régimen de incentivos obliga a presentar un expediente con estudios, cronograma y declaración ambiental, y a esperar una resolución. Eso tiene coste y plazo. Hay operaciones a las que compensa y otras a las que no, y conviene saberlo antes de prometer fechas.
-
Qué hace usted allí y qué hace un tercero
Producción propia, acuerdo con un socio local, adquisición de una empresa en marcha o simple distribución son cuatro caminos con exigencias muy distintas. La estructura jurídica se diseña después de esta decisión, no antes.
-
Quién va a dirigir la operación sobre el terreno
Si va a desplazar personal, hay que contar con los tiempos de residencia y con el coste de la movilidad. Si va a contratar dirección local, el calendario es otro. Es la variable que más retrasa los proyectos y la que menos se planifica.
-
Cómo va a salir si tiene que salir
Nadie invierte pensando en desinvertir, y por eso casi nadie lo pacta. La protección de la inversión, el mecanismo de resolución de controversias y las condiciones de salida se negocian bien al principio y muy mal al final.
Ninguna de las seis se resuelve con una respuesta general, porque dependen del caso. Pero llegar con ellas identificadas es lo que separa a quien aborda una inversión con criterio de quien lo hace con un folleto.
Paraguay Desk
Más análisis sobre el marco jurídico y fiscal de Paraguay
Seguimos de cerca los cambios normativos que afectan a la empresa española con intereses en Paraguay.
